Domain bauw.de kaufen?
Wir ziehen mit dem Projekt
bauw.de um.
Sind Sie am Kauf der Domain
bauw.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bauw.de kaufen?
Was ist aufwandskonto?
Das Aufwandskonto ist ein Konto in der Buchhaltung, das alle betrieblichen Aufwendungen eines Unternehmens erfasst. Dazu gehören beispielsweise Kosten für Material, Personal, Miete, Versicherungen und Werbung. Auf dem Aufwandskonto werden diese Kosten verbucht, um einen Überblick über die Gesamtausgaben des Unternehmens zu erhalten. Das Aufwandskonto ist ein Unterkonto des GuV-Kontos (Gewinn- und Verlustrechnung) und dient dazu, die Kosten zu erfassen, die während eines bestimmten Zeitraums angefallen sind. Die Summe der Aufwendungen auf dem Aufwandskonto wird am Ende des Geschäftsjahres in die Gewinn- und Verlustrechnung übertragen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. **
Soll und Haben aufwandskonto?
Soll und Haben sind grundlegende Buchungssätze in der doppelten Buchführung, die dazu dienen, Einnahmen und Ausgaben zu erfassen. Ein Aufwandskonto wird genutzt, um alle Kosten und Ausgaben eines Unternehmens zu verbuchen. Es dient dazu, einen Überblick über die finanzielle Situation des Unternehmens zu behalten und die Gewinn- und Verlustrechnung zu erstellen. Ohne ein Aufwandskonto wäre es schwierig, die Kostenstruktur eines Unternehmens zu analysieren und die Rentabilität zu überprüfen. Daher ist ein Aufwandskonto in der Buchführung unerlässlich. **
Ähnliche Suchbegriffe für Aufwandskonto
Top-Angebote
Produkte zum Begriff Aufwandskonto:
-
Öffentliches Baurecht, Fachbücher von Martin WillDas Fachbuch 'Öffentliches Baurecht' bietet eine umfassende Darstellung des in Bund und Ländern geltenden öffentlichen Baurechts. Es behandelt sowohl das Bauplanungsrecht, das primär im Baugesetzbuch geregelt ist, als auch das Bauordnungsrecht, das in den Landesbauordnungen verankert ist. Das Lehrbuch richtet sich an Studierende und Fachkräfte im Bereich des besonderen Verwaltungsrechts und legt einen besonderen Fokus auf die systematische Auswertung der Landesbauordnungen, um eine bundesweit einheitliche Anwendbarkeit zu gewährleisten. Darüber hinaus werden prüfungsrelevante Bezüge zum Verwaltungsprozessrecht und zum Staatshaftungsrecht detailliert erläutert. Zahlreiche Übersichten, Prüfschemata und Merksätze unterstützen das Verständnis und die praktische Anwendung des vermittelten Wissens. Das Buch ist als Taschenbuch ausgeführt und bietet durch seine klare Struktur und praxisnahe Darstellung eine wertvolle Hilfe bei der Vorbereitung auf Prüfungen und im beruflichen Alltag.28,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Öffentliches Baurecht, Fachbücher von Michael BrennerDie Neuauflage behandelt alle ausbildungs- und prüfungsrelevanten Bereiche des öffentlichen Baurechts. Unter bewusstem Verzicht auf eine wissenschaftliche Vertiefung werden die wichtigsten bauordnungs- und bauplanungsrechtlichen Vorschriften in ihren Grundzügen dargestellt. Auf grundlegende höchstrichterliche Rechtsprechung wird vielfach hingewiesen. Auch in der nunmehr 5., völlig neu bearbeiteten Auflage bleibt das Buch seiner bewährten Konzeption treu, Rechtsprechungs- und Literaturnachweise auf ein überschaubares Mass zu beschränken und Überfrachtungen ebenso zu vermeiden wie allzu üppige Fussnotennachweise. Letztere konzentrieren sich daher auf grundlegende und besonders aktuelle Gerichtsentscheidungen und Literaturnachweise. Rechtsprechung und Literatur befinden sich auf dem Stand vom August 2020. Auch in inhaltlicher Hinsicht wurde die Konzentration auf das Wesentliche beibehalten, Überflüssiges und nicht Examensrelevantes wurde beiseite gelassen. Auf diese Weise soll insbesondere den sich auf die Erste Juristische Prüfung vorbereitenden Studierenden ein Weg aufgezeigt werden, sich inhaltlich umfassend, aber gleichwohl in konzentrierter Form und ohne unnötigen Ballast mit der Materie des öffentlichen Baurechts vertraut zu machen, um Klausuren und mündliche Prüfungen mit Erfolg bestehen zu können. Der Tatsache, dass das Bauordnungsrecht Landesrecht ist, wird in der Weise Rechnung getragen, dass die einschlägigen gesetzlichen Bestimmungen sämtlicher Landesbauordnungen im Fussnotenapparat aufgeführt sind. Daher ist das Werk zur Examensvorbereitung in allen 16 Bundesländern gleichermassen geeignet.27,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
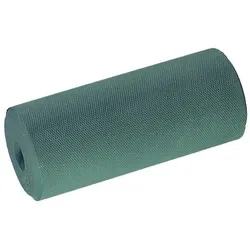
Gupfo, Zubehör Baustoffe, MoosgummiwalzenDie Moosgummiwalzen von Gupfo sind ein unverzichtbares Zubehör für verschiedene Baustoffanwendungen. Diese Ersatzwalzen sind speziell für den Einsatz mit Weissleimen und Kauritleimen konzipiert, um eine gleichmässige und präzise Anwendung zu gewährleisten. Hergestellt in Deutschland, bieten sie eine hohe Qualität und Langlebigkeit, die für professionelle und private Projekte geeignet ist. Mit einem Durchmesser von 65 Millimetern und einer Länge von 75 Millimetern sind diese Walzen ideal für eine Vielzahl von Oberflächen und Materialien. Die graue Farbgebung sorgt für eine neutrale Optik, die sich in verschiedene Arbeitsumgebungen einfügt. Diese Moosgummiwalzen sind eine praktische Lösung für alle, die Wert auf Effizienz und Qualität legen. - Geeignet für Weissleime und Kauritleime - Hergestellt in Deutschland für hohe Qualität - Präzise Anwendung auf verschiedenen Oberflächen.87,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
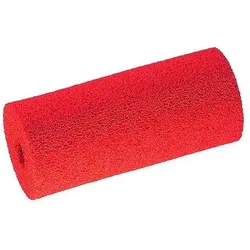
Gupfo, Zubehör Baustoffe, SchwammgummiwalzenDie Schwammgummiwalzen von Gupfo sind ein unverzichtbares Zubehör für verschiedene Anwendungen im Bau- und Renovierungsbereich. Diese Standardwalzen sind speziell für die Verwendung mit wasserverdünnbaren Leimen, wie Weissleimen und Kleister, konzipiert. Sie ermöglichen eine gleichmässige und effiziente Verteilung von Materialien auf grossen Flächen, was die Arbeit erheblich erleichtert. Die Walzen sind in Österreich hergestellt und zeichnen sich durch ihre hohe Qualität und Langlebigkeit aus. Mit einem Durchmesser von 150 Millimetern bieten sie eine optimale Handhabung und Kontrolle, während ihre spezielle Materialzusammensetzung eine gleichmässige Anwendung gewährleistet. Diese Walzen sind ideal für Profis und Heimwerker, die Wert auf präzise Ergebnisse legen. - Geeignet für wasserverdünnbare Leime und Kleister - Hergestellt in Österreich für hohe Qualität - Optimale Handhabung durch 150 mm Durchmesser.66,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Porto ein aufwandskonto?
Ist Porto ein Aufwandskonto? Ja, Porto ist ein Aufwandskonto, da es sich um eine Ausgabe handelt, die das Unternehmen tätigt, um Postsendungen zu versenden. Diese Ausgaben werden in der Buchhaltung erfasst, um die Gesamtkosten des Unternehmens zu verfolgen. Da Porto eine Betriebsausgabe ist, wird sie in der Gewinn- und Verlustrechnung als Aufwand verbucht. Es ist wichtig, Porto als Aufwandskonto zu führen, um die finanzielle Leistungsfähigkeit des Unternehmens genau zu überwachen und zu analysieren. **
-
Ist Abschreibung ein aufwandskonto?
Nein, Abschreibung ist kein Aufwandskonto, sondern ein Bestandskonto. Sie dient dazu, den Wertverlust von Vermögensgegenständen über deren Nutzungsdauer hinweg zu erfassen. Durch die Abschreibung wird der Buchwert eines Vermögensgegenstandes reduziert, um seinem tatsächlichen Wertverlust Rechnung zu tragen. Aufwandskonten hingegen erfassen die Kosten, die im Rahmen der betrieblichen Tätigkeit anfallen, wie z.B. Materialkosten, Personalkosten oder Mietkosten. Abschreibungen sind somit eine Form der periodengerechten Erfolgsermittlung und dienen der korrekten Darstellung des Unternehmensvermögens in der Bilanz. **
-
Ist Skonto ein aufwandskonto?
Ist Skonto ein Aufwandskonto? Nein, Skonto ist kein Aufwandskonto, sondern ein Erlöskonto. Skonto wird in der Buchhaltung verwendet, um Preisnachlässe zu verbuchen, die Kunden erhalten, wenn sie Rechnungen frühzeitig bezahlen. Aufwandskonten erfassen hingegen die Kosten, die ein Unternehmen für den Betrieb und die Erbringung seiner Leistungen hat. Skonto wird daher in der Regel auf der Habenseite der Buchhaltung verbucht, während Aufwandskonten auf der Sollseite erscheinen. **
-
Was ist ein aufwandskonto?
Ein Aufwandskonto ist ein Konto in der Buchhaltung, das alle Kosten und Ausgaben eines Unternehmens erfasst. Es dient dazu, die verschiedenen Aufwandsarten wie beispielsweise Miete, Gehälter, Materialkosten oder Werbekosten zu verfolgen und zu kontrollieren. Aufwandskonten werden in der Gewinn- und Verlustrechnung verwendet, um den Gesamtaufwand eines Unternehmens für einen bestimmten Zeitraum darzustellen. Durch die Aufzeichnung aller Aufwandspositionen auf separaten Konten behält das Unternehmen den Überblick über seine finanzielle Situation und kann gezielte Maßnahmen zur Kostenkontrolle ergreifen. Letztendlich helfen Aufwandskonten dabei, die Rentabilität eines Unternehmens zu analysieren und zu verbessern. **


Ist Wareneinkauf ein aufwandskonto?
Ist Wareneinkauf ein Aufwandskonto? Ja, der Wareneinkauf ist ein Aufwandskonto in der Buchhaltung, da er die Kosten für den Einkauf von Waren für den Verkauf erfasst. Diese Kosten werden als Aufwand verbucht, da sie direkt mit dem Umsatz des Unternehmens in Verbindung stehen. Der Wareneinkauf wird in der Gewinn- und Verlustrechnung als Bestandteil der Betriebskosten ausgewiesen. Es handelt sich also um einen Kostenfaktor, der die Rentabilität des Unternehmens beeinflusst. **
Ist ein aufwandskonto ein Aktivkonto?
Ist ein Aufwandskonto ein Aktivkonto? Nein, ein Aufwandskonto ist kein Aktivkonto, sondern ein Aufwandskonto gehört zur Kategorie der Passivkonten. Aufwandskonten werden genutzt, um alle Kosten und Ausgaben eines Unternehmens zu erfassen, während Aktivkonten die Vermögenswerte und Forderungen eines Unternehmens darstellen. Durch die Trennung von Aufwands- und Aktivkonten kann das Unternehmen seine finanzielle Situation besser überwachen und analysieren. Somit sind Aufwandskonten ein wichtiger Bestandteil der Buchführung, um die finanzielle Gesundheit eines Unternehmens zu überwachen. **
Top-Angebote
Produkte zum Begriff Aufwandskonto:
-
Baurecht für Bauunternehmen, Fachbücher von Sabine Przerwok, Martin StoltefussZum Werk Das Buch basiert auf dem Gedanken der Arbeitsteilung und orientiert sich an wesentlichen Zuständigkeiten bei der Realisierung eines Bauprojekts. Angebot und Vertragsschluss, der Einkauf, die Baustelle, Service und Wartung erhalten ebenso einzelne Kapitel wie die Geschäftsleitung. Wie ein "grüner Faden" ziehen sich ausserdem Beiträge zum Thema "Green Building" durch das Buch. Dabei bezieht sich der Hauptbeitrag auf Green Contracts und behandelt Aspekte wie Neo-Ökonomie, Herausforderungen für die Bauwirtschaft, Gestaltung des Leistungssolls, Zertifizierung und die Auswirkungen der Green Building-Anforderungen auf die Vertragsgestaltung. Vorteile auf einen Blick Jede Leserin und jeder Leser findet auf den ersten Blick das für ihn relevante Kapitel. Der Einkauf interessiert sich nicht für lange Ausführungen zur Bedenkenanmeldung; der Servicemitarbeiter entscheidet nicht über die Einführung von Projektgesprächen. Interessante Informationen müssen nicht in einem Buch verstreut "zusammengesucht" werden, sondern finden sich schnell und komprimiert im jeweiligen Kapitel. Zielgruppe Für alle Verantwortlichen in Bauunternehmen, also beispielsweise Geschäftsführung, Abteilungsleitung, Einkaufs-, Service- und Vertriebsmitarbeitende, Projekt- und Bauleitung, kaufmännische Projektverantwortliche.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das Bauunternehmen Dyckerhoff & Widmann, Sachbücher von Knut StegmannDer Baustoff Beton gehört zu den wichtigsten Neuerungen, die das Bauwesen im 19. Jahrhundert hervorbrachte. Innerhalb weniger Jahrzehnte stieg er aus bescheidenen Anfängen zum "Jahrhundertbaustoff" auf. Mit dem Siegeszug untrennbar verbunden ist die Geschichte der Betonindustrie. Das Buch behandelt mit der 1865 gegründeten Firma Dyckerhoff & Widmann eines der führenden Unternehmen. Dessen systematische Versuche und geschicktes Marketing mit Ausstellungsbauten, Vorträgen und Publikationen trugen entscheidend zur Verankerung des Betons im Bauwesen bei - angefangen bei den künstlerischen Fertigteilen über den konstruktiven Ingenieurbau bis hin zu den repräsentativen Hochbauten des frühen 20. Jahrhunderts. Gleichzeitig beeinflusste das kaufmännisch geprägte Unternehmen die Entwicklung der Bautechnik. Mit vergleichsweise früh einsetzender Mechanisierung und Rationalisierung der Baustellen, teils nach amerikanischen Mustern, trieb Dyckerhoff & Widmann die sogenannte Industrialisierung des Bauens voran. Die Publikation verbindet Unternehmensgeschichte mit den Entwicklungen in der Bautechnik- und Konstruktionsgeschichte. Dies ermöglicht einen neuen Blick auf die Umbrüche im Bauwesen des 19. und frühen 20. Jahrhunderts. Der reich bebilderte Katalog umfasst über 400 Objekte aus dem deutschen und internationalen Raum - von den ersten Zementwaren über die grossen Stampfbetonbauten bis zu den Ikonen des Stahlbetonbaus wie der Jahrhunderthalle in Breslau. Der Katalog macht das Buch zu einem umfassenden Referenz- und Nachschlagewerk. Knut Stegmann ist seit 2009 wissenschaftlicher Mitarbeiter am Institut für Denkmalpflege und Bauforschung der ETH Zürich.68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Öffentliches Baurecht, Fachbücher von Martin WillDas Fachbuch 'Öffentliches Baurecht' bietet eine umfassende Darstellung des in Bund und Ländern geltenden öffentlichen Baurechts. Es behandelt sowohl das Bauplanungsrecht, das primär im Baugesetzbuch geregelt ist, als auch das Bauordnungsrecht, das in den Landesbauordnungen verankert ist. Das Lehrbuch richtet sich an Studierende und Fachkräfte im Bereich des besonderen Verwaltungsrechts und legt einen besonderen Fokus auf die systematische Auswertung der Landesbauordnungen, um eine bundesweit einheitliche Anwendbarkeit zu gewährleisten. Darüber hinaus werden prüfungsrelevante Bezüge zum Verwaltungsprozessrecht und zum Staatshaftungsrecht detailliert erläutert. Zahlreiche Übersichten, Prüfschemata und Merksätze unterstützen das Verständnis und die praktische Anwendung des vermittelten Wissens. Das Buch ist als Taschenbuch ausgeführt und bietet durch seine klare Struktur und praxisnahe Darstellung eine wertvolle Hilfe bei der Vorbereitung auf Prüfungen und im beruflichen Alltag.28,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Öffentliches Baurecht, Fachbücher von Michael BrennerDie Neuauflage behandelt alle ausbildungs- und prüfungsrelevanten Bereiche des öffentlichen Baurechts. Unter bewusstem Verzicht auf eine wissenschaftliche Vertiefung werden die wichtigsten bauordnungs- und bauplanungsrechtlichen Vorschriften in ihren Grundzügen dargestellt. Auf grundlegende höchstrichterliche Rechtsprechung wird vielfach hingewiesen. Auch in der nunmehr 5., völlig neu bearbeiteten Auflage bleibt das Buch seiner bewährten Konzeption treu, Rechtsprechungs- und Literaturnachweise auf ein überschaubares Mass zu beschränken und Überfrachtungen ebenso zu vermeiden wie allzu üppige Fussnotennachweise. Letztere konzentrieren sich daher auf grundlegende und besonders aktuelle Gerichtsentscheidungen und Literaturnachweise. Rechtsprechung und Literatur befinden sich auf dem Stand vom August 2020. Auch in inhaltlicher Hinsicht wurde die Konzentration auf das Wesentliche beibehalten, Überflüssiges und nicht Examensrelevantes wurde beiseite gelassen. Auf diese Weise soll insbesondere den sich auf die Erste Juristische Prüfung vorbereitenden Studierenden ein Weg aufgezeigt werden, sich inhaltlich umfassend, aber gleichwohl in konzentrierter Form und ohne unnötigen Ballast mit der Materie des öffentlichen Baurechts vertraut zu machen, um Klausuren und mündliche Prüfungen mit Erfolg bestehen zu können. Der Tatsache, dass das Bauordnungsrecht Landesrecht ist, wird in der Weise Rechnung getragen, dass die einschlägigen gesetzlichen Bestimmungen sämtlicher Landesbauordnungen im Fussnotenapparat aufgeführt sind. Daher ist das Werk zur Examensvorbereitung in allen 16 Bundesländern gleichermassen geeignet.27,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist aufwandskonto?
Das Aufwandskonto ist ein Konto in der Buchhaltung, das alle betrieblichen Aufwendungen eines Unternehmens erfasst. Dazu gehören beispielsweise Kosten für Material, Personal, Miete, Versicherungen und Werbung. Auf dem Aufwandskonto werden diese Kosten verbucht, um einen Überblick über die Gesamtausgaben des Unternehmens zu erhalten. Das Aufwandskonto ist ein Unterkonto des GuV-Kontos (Gewinn- und Verlustrechnung) und dient dazu, die Kosten zu erfassen, die während eines bestimmten Zeitraums angefallen sind. Die Summe der Aufwendungen auf dem Aufwandskonto wird am Ende des Geschäftsjahres in die Gewinn- und Verlustrechnung übertragen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. **
-
Soll und Haben aufwandskonto?
Soll und Haben sind grundlegende Buchungssätze in der doppelten Buchführung, die dazu dienen, Einnahmen und Ausgaben zu erfassen. Ein Aufwandskonto wird genutzt, um alle Kosten und Ausgaben eines Unternehmens zu verbuchen. Es dient dazu, einen Überblick über die finanzielle Situation des Unternehmens zu behalten und die Gewinn- und Verlustrechnung zu erstellen. Ohne ein Aufwandskonto wäre es schwierig, die Kostenstruktur eines Unternehmens zu analysieren und die Rentabilität zu überprüfen. Daher ist ein Aufwandskonto in der Buchführung unerlässlich. **
-
Ist Porto ein aufwandskonto?
Ist Porto ein Aufwandskonto? Ja, Porto ist ein Aufwandskonto, da es sich um eine Ausgabe handelt, die das Unternehmen tätigt, um Postsendungen zu versenden. Diese Ausgaben werden in der Buchhaltung erfasst, um die Gesamtkosten des Unternehmens zu verfolgen. Da Porto eine Betriebsausgabe ist, wird sie in der Gewinn- und Verlustrechnung als Aufwand verbucht. Es ist wichtig, Porto als Aufwandskonto zu führen, um die finanzielle Leistungsfähigkeit des Unternehmens genau zu überwachen und zu analysieren. **
-
Ist Abschreibung ein aufwandskonto?
Nein, Abschreibung ist kein Aufwandskonto, sondern ein Bestandskonto. Sie dient dazu, den Wertverlust von Vermögensgegenständen über deren Nutzungsdauer hinweg zu erfassen. Durch die Abschreibung wird der Buchwert eines Vermögensgegenstandes reduziert, um seinem tatsächlichen Wertverlust Rechnung zu tragen. Aufwandskonten hingegen erfassen die Kosten, die im Rahmen der betrieblichen Tätigkeit anfallen, wie z.B. Materialkosten, Personalkosten oder Mietkosten. Abschreibungen sind somit eine Form der periodengerechten Erfolgsermittlung und dienen der korrekten Darstellung des Unternehmensvermögens in der Bilanz. **
Ähnliche Suchbegriffe für Aufwandskonto
-
Gupfo, Zubehör Baustoffe, MoosgummiwalzenDie Moosgummiwalzen von Gupfo sind ein unverzichtbares Zubehör für verschiedene Baustoffanwendungen. Diese Ersatzwalzen sind speziell für den Einsatz mit Weissleimen und Kauritleimen konzipiert, um eine gleichmässige und präzise Anwendung zu gewährleisten. Hergestellt in Deutschland, bieten sie eine hohe Qualität und Langlebigkeit, die für professionelle und private Projekte geeignet ist. Mit einem Durchmesser von 65 Millimetern und einer Länge von 75 Millimetern sind diese Walzen ideal für eine Vielzahl von Oberflächen und Materialien. Die graue Farbgebung sorgt für eine neutrale Optik, die sich in verschiedene Arbeitsumgebungen einfügt. Diese Moosgummiwalzen sind eine praktische Lösung für alle, die Wert auf Effizienz und Qualität legen. - Geeignet für Weissleime und Kauritleime - Hergestellt in Deutschland für hohe Qualität - Präzise Anwendung auf verschiedenen Oberflächen.87,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gupfo, Zubehör Baustoffe, SchwammgummiwalzenDie Schwammgummiwalzen von Gupfo sind ein unverzichtbares Zubehör für verschiedene Anwendungen im Bau- und Renovierungsbereich. Diese Standardwalzen sind speziell für die Verwendung mit wasserverdünnbaren Leimen, wie Weissleimen und Kleister, konzipiert. Sie ermöglichen eine gleichmässige und effiziente Verteilung von Materialien auf grossen Flächen, was die Arbeit erheblich erleichtert. Die Walzen sind in Österreich hergestellt und zeichnen sich durch ihre hohe Qualität und Langlebigkeit aus. Mit einem Durchmesser von 150 Millimetern bieten sie eine optimale Handhabung und Kontrolle, während ihre spezielle Materialzusammensetzung eine gleichmässige Anwendung gewährleistet. Diese Walzen sind ideal für Profis und Heimwerker, die Wert auf präzise Ergebnisse legen. - Geeignet für wasserverdünnbare Leime und Kleister - Hergestellt in Österreich für hohe Qualität - Optimale Handhabung durch 150 mm Durchmesser.66,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krisch, Rüdiger: Bauherren-Praxismappe BauplanungBauherren-Praxismappe Bauplanung , Der große Ratgeber für Ihren eigenen Hausbau Der Traum vom eigenen Haus: Hausbau ist eine wichtige und auch sehr persönliche Angelegenheit, bei der die eigenen Vorstellungen und tatsächlich in die Realität übertragbare Umsetzungen zusammenspielen - sodass im besten Fall das perfekte Endergebnis hervorbringt. Dieser Ratgeber gibt Ihnen praktische Tipps und wertvolle Ratschläge mit an die Hand, damit Sie als zukünftige Bauherr*in optimal auf die Zusammenarbeit mit Ihren Architekten und Baupartnern vorbereitet sind. Passend hierfür gibt es in diesem Ratgeber nicht nur Informationen rund um die Entwurfsplanung eines Hauses, sondern auch heraustrennbare Checklisten und Fragebögen, mit Hilfe derer Sie Ihre individuellen Wünsche und Vorstellungen definieren und schlussendlich in die Tat umsetzen können. Die Experten der Stiftung Warentest machen Sie darüber hinaus fit für kompetente Gespräche mit Ihren Baupartnern und bringen Ihnen Themen wie Energieversorgung, Kostenberechnung und rechtliche Bedingungen näher. Außerdem werden Sie von Beginn an begleitet - von der Grundstückssuche, über den Ablauf der Planung und die Entwurfsplanung bis hin zu Ausführung und Bau Ihrer Traumimmobilie. , Lüfterkupplungen > Motorkühlung , Erscheinungsjahr: 20220524, Produktform: Kartoniert, Titel der Reihe: Unser Bauherren-Handbuch Praxismappen##, Autoren: Krisch, Rüdiger, Seitenzahl/Blattzahl: 160, Abbildungen: mit farbige Abbildungen, Musterplänen und Checklisten, Keyword: anregung; baugenehmigung; baumeister; bauplanung; bauteile; bedarfsermittlung; eigenheim; finanzierung; gebäude; grundstück; handbuch; handwerk; hausbau; haustechnik; hinweis; immobilie; kontrolle; planung; wohnen, Fachschema: Eigentum / Wohneigentum~Wohneigentum, Fachkategorie: Verbraucherberatung~Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte~Haus: Wartung und Instandhaltung, Thema: Verstehen, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Bauplanung, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Länge: 295, Breite: 206, Höhe: 10, Gewicht: 486, Produktform: Klappenbroschur, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 181590919,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hauth, Michael: Vom Bauleitplan zur BaugenehmigungVom Bauleitplan zur Baugenehmigung , Bauplanungsrecht, Bauordnungsrecht, Baunachbarrecht , Kapuzenpullover mit Protektoren > Motorrad- & Motorsportausrüstung , Auflage: 14. Auflage, Erscheinungsjahr: 20221116, Produktform: Kartoniert, Titel der Reihe: dtv-Taschenbücher Beck Rechtsberater#51279#~dtv-Taschenbücher Beck Texte##, Autoren: Hauth, Michael, Auflage: 23014, Auflage/Ausgabe: 14. Auflage, Seitenzahl/Blattzahl: 224, Abbildungen: mit 7 Abbildungen, Keyword: Abstandsfläche; Architekt; Aufstellungsverfahren; Bauordnung; Baurecht; Bestandsschutz; Erschließung; Grundstück; Naturschutz; Privilegierung; Rechtsschutz, Fachschema: Bauleitplanung - Bauleitplan~Bauordnung~Baurecht / Bauordnung~Architekt / Bauplanung~Bauplanung~Bauwirtschaft / Bauplanung~Bau / Ratgeber~Hausbau / Bauratgeber~Recht~Recht / Ratgeber (allgemein)~Eigentum / Wohneigentum~Wohneigentum, Fachkategorie: Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete~Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte, Warengruppe: TB/Recht/Rechtsratgeber, Fachkategorie: Ratgeber, Sachbuch: Recht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: dtv Verlagsgesellschaft, Verlag: dtv Verlagsgesellschaft, Verlag: dtv Verlagsgesellschaft mbH & Co. KG, Länge: 240, Breite: 160, Höhe: 14, Gewicht: 412, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2484234, Vorgänger EAN: 9783423512374 9783423507882 9783423507486 9783423056151 9783406571091, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch, WolkenId: 28295824,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Skonto ein aufwandskonto?
Ist Skonto ein Aufwandskonto? Nein, Skonto ist kein Aufwandskonto, sondern ein Erlöskonto. Skonto wird in der Buchhaltung verwendet, um Preisnachlässe zu verbuchen, die Kunden erhalten, wenn sie Rechnungen frühzeitig bezahlen. Aufwandskonten erfassen hingegen die Kosten, die ein Unternehmen für den Betrieb und die Erbringung seiner Leistungen hat. Skonto wird daher in der Regel auf der Habenseite der Buchhaltung verbucht, während Aufwandskonten auf der Sollseite erscheinen. **
-
Was ist ein aufwandskonto?
Ein Aufwandskonto ist ein Konto in der Buchhaltung, das alle Kosten und Ausgaben eines Unternehmens erfasst. Es dient dazu, die verschiedenen Aufwandsarten wie beispielsweise Miete, Gehälter, Materialkosten oder Werbekosten zu verfolgen und zu kontrollieren. Aufwandskonten werden in der Gewinn- und Verlustrechnung verwendet, um den Gesamtaufwand eines Unternehmens für einen bestimmten Zeitraum darzustellen. Durch die Aufzeichnung aller Aufwandspositionen auf separaten Konten behält das Unternehmen den Überblick über seine finanzielle Situation und kann gezielte Maßnahmen zur Kostenkontrolle ergreifen. Letztendlich helfen Aufwandskonten dabei, die Rentabilität eines Unternehmens zu analysieren und zu verbessern. **
-
Ist Wareneinkauf ein aufwandskonto?
Ist Wareneinkauf ein Aufwandskonto? Ja, der Wareneinkauf ist ein Aufwandskonto in der Buchhaltung, da er die Kosten für den Einkauf von Waren für den Verkauf erfasst. Diese Kosten werden als Aufwand verbucht, da sie direkt mit dem Umsatz des Unternehmens in Verbindung stehen. Der Wareneinkauf wird in der Gewinn- und Verlustrechnung als Bestandteil der Betriebskosten ausgewiesen. Es handelt sich also um einen Kostenfaktor, der die Rentabilität des Unternehmens beeinflusst. **
-
Ist ein aufwandskonto ein Aktivkonto?
Ist ein Aufwandskonto ein Aktivkonto? Nein, ein Aufwandskonto ist kein Aktivkonto, sondern ein Aufwandskonto gehört zur Kategorie der Passivkonten. Aufwandskonten werden genutzt, um alle Kosten und Ausgaben eines Unternehmens zu erfassen, während Aktivkonten die Vermögenswerte und Forderungen eines Unternehmens darstellen. Durch die Trennung von Aufwands- und Aktivkonten kann das Unternehmen seine finanzielle Situation besser überwachen und analysieren. Somit sind Aufwandskonten ein wichtiger Bestandteil der Buchführung, um die finanzielle Gesundheit eines Unternehmens zu überwachen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.